IL CAOS MONDIALE È L’ETÀ DELL’ORO PER GLI ARMATORI – CON LA GUERRA NEL GOLFO E LO STOP NELLO STRETTO DI HORMUZ, L'IMPENNATA DEL PREZZO DEL PETROLIO E DEI COSTI DI TRASPORTO GONFIANO I MARGINI DELLE IMPRESE DI TRASPORTO MARITTIMO: OGGI LA TARIFFA MEDIA PER L’AFFITTO DI UNA PETROLIERA È PIÙ DI SEI VOLTE QUELLA DI GENNAIO – È BOOM DEL BUSINNES PER IL COLOSSO COREANO SINOKOR MARITIM, MA ANCHE PER L’ITALIANA MSC DI APONTE – LE SETTE PIÙ GRANDI COMPAGNIE PETROLIFERE OCCIDENTALI HANNO RAGGIUNTO QUASI 80 MILIARDI DI EURO DI UTILI NEL SECONDO TRIMESTRE 2026, IL DOPPIO RISPETTO A UN ANNO PRIMA…


1 - TRADER E CAPITANI CORAGGIOSI CON IL PETROLIO ALLE STELLE AFFARI D’ORO PER GLI ARMATORI
Estratto dell’articolo di Tommaso Carboni per “la Stampa”
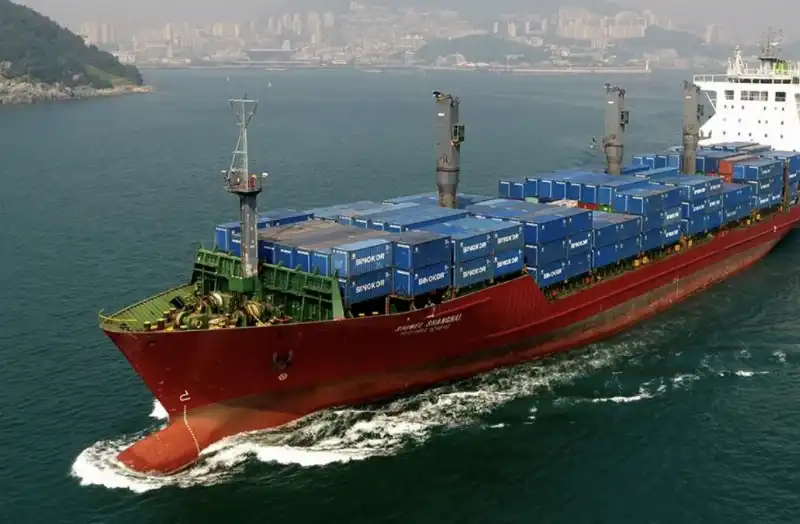
Negli affari il tempo è tutto, comprare al momento giusto la cosa giusta. A inizio 2026 la coreana Sinokor Maritime, con sede a Seul comincia a comprare. Con loro anche Msc. Del resto a metà dicembre 2025, i broker avevano già notato grandi movimenti sul mercato dell'usato della super petroliere.
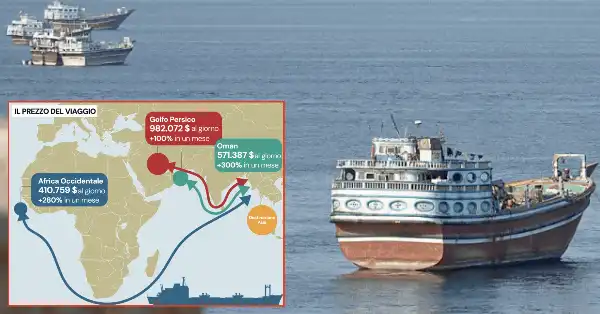
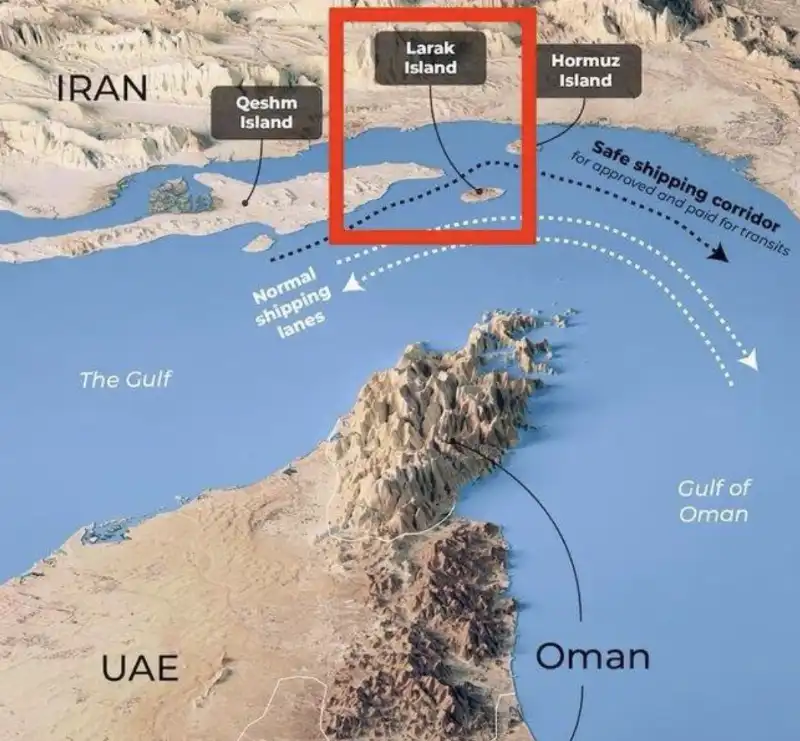
Perché di lì a poco Stati Uniti e Israele attaccano l'Iran, che risponde bloccando lo stretto di Hormuz, da cui passa una quota enorme della fornitura di gas e petrolio globale. Il commercio, pur strozzato, si riorganizza. Ma le rotte si fanno più lunghe, il trasporto più inefficiente, e per chi si avventura nello stretto, terribilmente pericoloso.
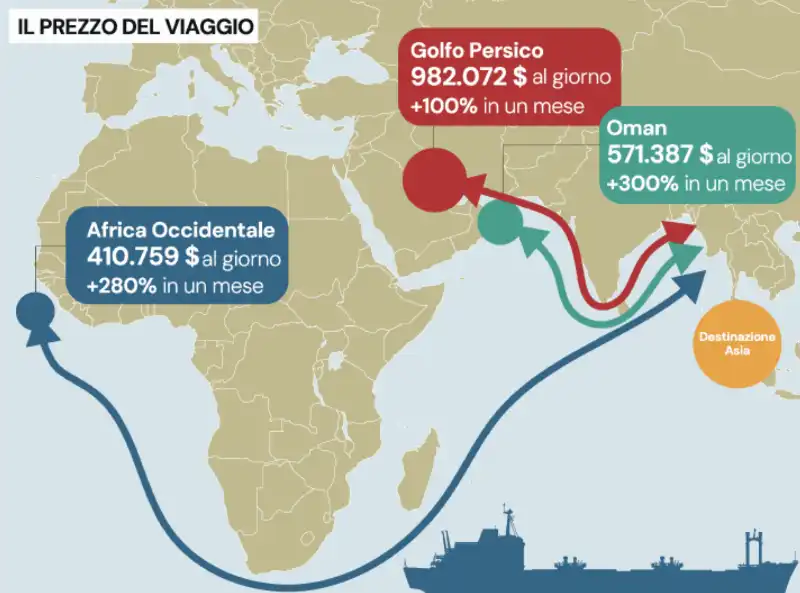 chiusura dello stretto di hormuz e commercio marittimo
[…] nei mesi successivi il traffico di petrolio via mare diventerà molto più redditizio. Gli armatori spuntano noleggi record per le loro navi. Oggi, a circa 650mila dollari al giorno, la tariffa spot media di una superpetroliera è più di sei volte quella di gennaio e quasi tre volte quella di inizio settembre.
Lloyd's List, la testata londinese sui mercati marittimi, in un'analisi di pochi giorni fa, conta 72 superpetroliere comprate da Sinokor da dicembre 2025, con almeno altre cinque in consegna, per oltre sei miliardi di dollari.
La cosa interessante, sempre secondo Lloyd's, è che parte di questi acquisti sarebbe stata effettuata tramite entità collegate a MSC – un gruppo con vaste attività industriali in Italia, ma con sedi in Svizzera e Lussemburgo.
[…]
«Tutto ciò crea un'opportunità straordinaria per chi oggi dispone di navi cisterna in servizio e ha la capacità commerciale di sfruttare appieno tale mercato», ha detto Aristidis Alafouzos, Ad della compagnia greca Okeanis Eco Tankers. Proprio i greci sono un esempio di come si colgano tutte le occasioni. Quando capita l'affare, vendono direttamente le loro navi ora che le quotazioni sono così alte. Tra l'altro molte petroliere risultano cedute proprio a Sinokor.

In Italia c'è chi fa lo stesso. Premuda, storico armatore genovese, ha venduto a metà settembre la nave cisterna PS Amalfi per 45 milioni di dollari. Due volte e mezzo rispetto al valore di cinque anni fa.
Aveva ceduto anche PS Atene e Milano a oltre 37 milioni l'una. In realtà, spiega l'amministratore delegato, le vendite servono per poi fare nuovi investimenti. Capitale che passa di mano con delle plusvalenze. Per afferrare, appunto, tutte le opportunità.
L'unica società italiana pubblica del settore, quotata a Milano, è la d'Amico International Shipping. Il suo amministratore delegato, Carlos Balestra di Mottola, spiega: «Non conosco i dati (delle altre società italiane, ndr) nel dettaglio, non essendo quotate. Ma il mercato è stato positivo per tutti».
I conti di d'Amico sono ottimi: utile netto rettificato cresciuto del 75% (a quasi 75 milioni di dollari), e una cassa positiva dopo anni in cui la società è stata parecchio indebitata. Poi c'è Navigazione Montanari, storico armatore oceanico, che dal bilancio del 2024 (l'ultimo disponibile, il gruppo non è quotato) sembrava aver già intercettato il ciclo favorevole: 56 milioni di euro di utile netto, quasi quintuplicato rispetto all'anno prima. […]
2 - SOCIETÀ DI NAVIGAZIONE, UTILI RECORD 80 MILIARDI DI DOLLARI PER LE 7 SORELLE
Estratto dell’articolo di Paolo Festuccia e Tommaso Carboni per “la Stampa”
[...] : per molte società dell'energia questi sono stati tra i mesi migliori di sempre. La mossa di Eni di mettere un tetto al prezzo di benzina e diesel pare un implicito riconoscimento della situazione. Dopo Eni anche Ip, Q8 e altri stanno tentando di calmierare il costo di diesel e benzina alla pompa. Ma rendere strutturale il percorso non sarà semplice.
Anzi, la strada resta più che mai complicata. Nonostante la mossa di Eni i profitti combinati delle sette più grandi compagnie petrolifere occidentali, sommati a quelli della saudita Aramco, hanno raggiunto quasi 80 miliardi di euro nel secondo trimestre del 2026, il doppio rispetto a un anno prima.
Eni ha confermato la tendenza: nel primo semestre l'utile rettificato è cresciuto del 43%, più del prezzo medio del petrolio, aumentato di poco meno del 30%. È anche per questo che la politica è tornata a parlare di un'imposta sugli extraprofitti, o un contributo di solidarietà come nel 2022 dopo l'invasione dell'Ucraina.
[…]
L'esplosione vera c'è stata soprattutto tra trader e armatori. Qui ciò che conta non è tanto il prezzo alto del petrolio, quanto saper sfruttare le tensioni nelle rotte marittime. Non passando più da Hormuz i carichi fanno viaggi più lunghi, e oltre una certa soglia di utilizzo gli affitti delle navi si impennano.
Una storia esemplare è quella di Frontline, il gruppo dell'armatore John Fredriksen, nato in Norvegia, cittadino cipriota dal 2006. A Cipro le imposte societarie sono tra le più basse dell'Unione Europea. Poi c'è la tonnage tax, un regime che tassa la dimensione delle navi invece che l'utile.
Nel secondo trimestre del 2026, le tariffe delle sue superpetroliere sono cresciute del 254% rispetto all'anno prima, e l'utile rettificato, al netto di plusvalenze come la vendita di navi, è salito da 80,4 a 580,2 milioni, più di sette volte. […]
Scorpio Tankers, specializzata in prodotti raffinati, lo ha più che triplicato a 394 milioni, mentre l'italiana d'Amico ha visto crescere il suo utile rettificato di tre quarti. Poi i greci: Okeanis Eco Tankers, della famiglia ateniese Alafouzos, ha chiuso il miglior semestre della sua storia, l'utile in aumento di otto volte, mentre Tsakos Energy Navigation lo ha più che triplicato.
Ora passiamo ai trader, con bilanci altrettanto notevoli. Il loro mestiere è comprare e rivendere, guadagnando sulla differenza di prezzo fra un porto e l'altro, fra la consegna di oggi e quella di domani. E chi possiede grandi depositi di stoccaggio può accumulare ancora di più e rivendere incassando la differenza. Così l'utile operativo della divisione commerciale di Glencore è più che raddoppiato, trainato dal commercio di energia e carbone, passato da quasi nulla a 2,7 miliardi di dollari.
[…]
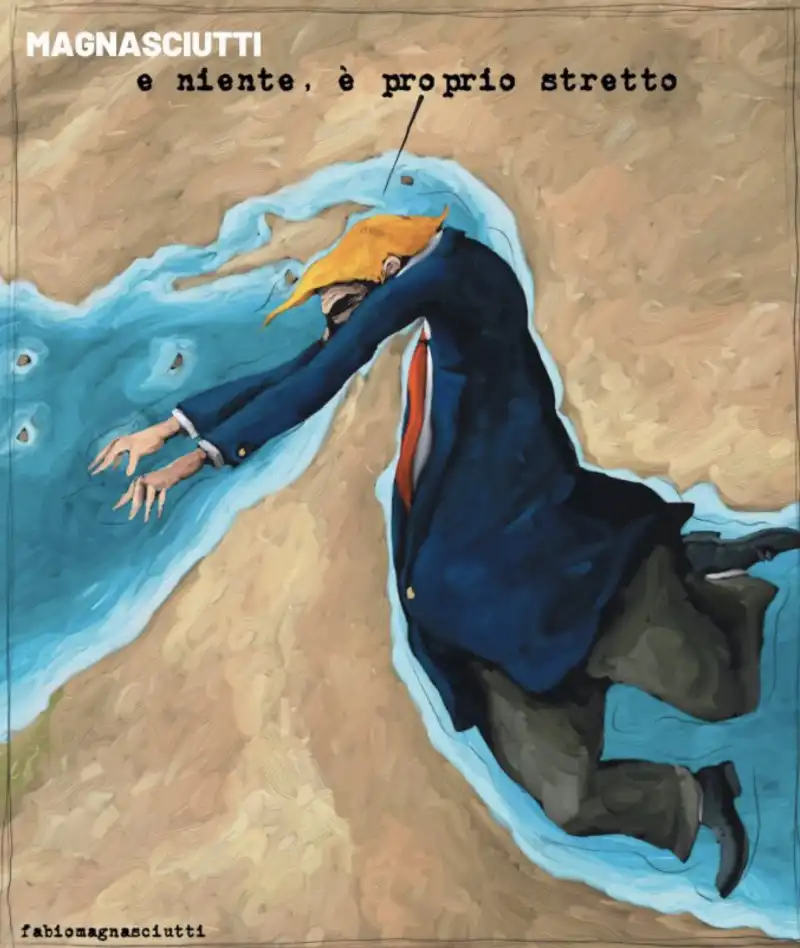 DONALD TRUMP E LO STRETTO DI HORMUZ - VIGNETTA DI FABIO MAGNASCIUTTI PER DOMANI
E per chiudere il cerchio torniamo alle major. Anche loro, in realtà, hanno desk di trading molto attivi. Quello di TotalEnergies sembra aver avuto la palla di vetro, leggendo prima l'attacco all'Iran nell'accumularsi della flotta americana davanti al Golfo.
Ha comprato petrolio a debito e ci ha guadagnato quando il prezzo è salito. Poteva andare male, ha raccontato poi l'amministratore delegato Pouyanné: se Hormuz si fosse chiuso troppo presto, non ci sarebbe stato tempo per caricare le navi.